

LA INCERTIDUMBRE JURÍDICA DE LOS COMPROBANTES DE DOMICILIO

Área de comercialización | Global Access, Servicios y Soluciones, S.C
En este artículo trataremos sobre las contradicciones a las que se enfrentan los contribuyentes para dar de alta o actualizar el domicilio respecto a los requisitos que solicitan las autoridades fiscales y los requisitos que piden las instituciones bancarias, operadores de telecomunicaciones o servicios públicos (agua, luz).
El domicilio es un atributo de la personalidad y, para quienes tienen obligaciones fiscales, debe estar perfectamente definido. De acuerdo con el artículo 10 del Código Fiscal de la Federación (CFF), para una persona moral, este es el lugar donde se encuentra la administración principal del negocio. Partiendo de esta base, cuando una empresa actualiza su domicilio, el reloj comienza a correr, ya que el artículo 27 del CFF establece que, deberá presentarse el aviso del cambio dentro de los diez días siguientes al día en el que se efectuó la modificación al domicilio.
La falta de actualización de este dato, conlleva a consecuencias que van desde multas administrativas hasta mecanismos de "parálisis operativa" —como la restricción temporal de Certificados de Sellos Digitales (CSD) prevista en el artículo 17-H Bis del Código Fiscal de la Federación (CFF)[1]— e incluso la configuración de tipos penales.
Para mantener la congruencia en el Registro Federal de Contribuyentes (RFC), es importante contar con un comprobante de domicilio válido. Sin embargo, este requisito se ha convertido, paradójicamente, en uno de los obstáculos burocráticos más complejos debido a la disparidad de criterios.
De acuerdo con el artículo 10 del CFF y el Anexo 1-A de la Resolución Miscelánea Fiscal (RMF)[2] vigente, el comprobante de domicilio funge como una herramienta legal de "localización y vigilancia"; y su función es garantizar la existencia física del lugar donde se asienta la administración principal del negocio o la prestación de servicios.
[1] Código Fiscal de la Federación, última reforma 14 de noviembre del 2025, https://www.diputados.gob.mx/LeyesBiblio/pdf/CFF.pdf
[2] Resolución Miscelánea Fiscal, última publicación en el DOF, última reforma 28 de noviembre del 2025, https://www.sat.gob.mx/minisitio/NormatividadRMFyRGCE/normatividad_rmf_rgce2025.html
El citado Anexo 1-A establece taxativamente los documentos aceptados, los cuales deben estar invariablemente a nombre del contribuyente y que pudieran clasificarse de la siguiente manera:
Alta y actualización de domicilio
En el caso de las empresas de nueva constitución, el acceso a los comprobantes de domicilio es limitado. Como requisito previo para contratar servicios bancarios o de servicios como agua, luz, telecomunicaciones, entre otros, solicitan la CSF, lo que orilla a las empresas a registrarse inicialmente con el domicilio de un socio para poder operar.
El conflicto surge en la siguiente etapa: al querer actualizar el domicilio fiscal a la ubicación donde se encontrará la principal administración de la empresa, la autoridad solicita un comprobante de servicios a nombre de la persona moral. Esto genera un bloqueo administrativo, pues la empresa no posee con dicho documento al no haber podido contratar el servicio previamente o tener que esperar el ciclo de facturación para poder obtenerlo.
La autoridad no presumirá de buena fe en la ubicación del contribuyente y la verificará tecnológicamente, no obstante, el comprobante de domicilio continuará siendo un requisito indispensable ya que, el SAT rechazará sistemáticamente domicilios que correspondan a “oficinas virtuales” que no puedan demostrar elementos suficientes de existencia o “sustancia económica”.
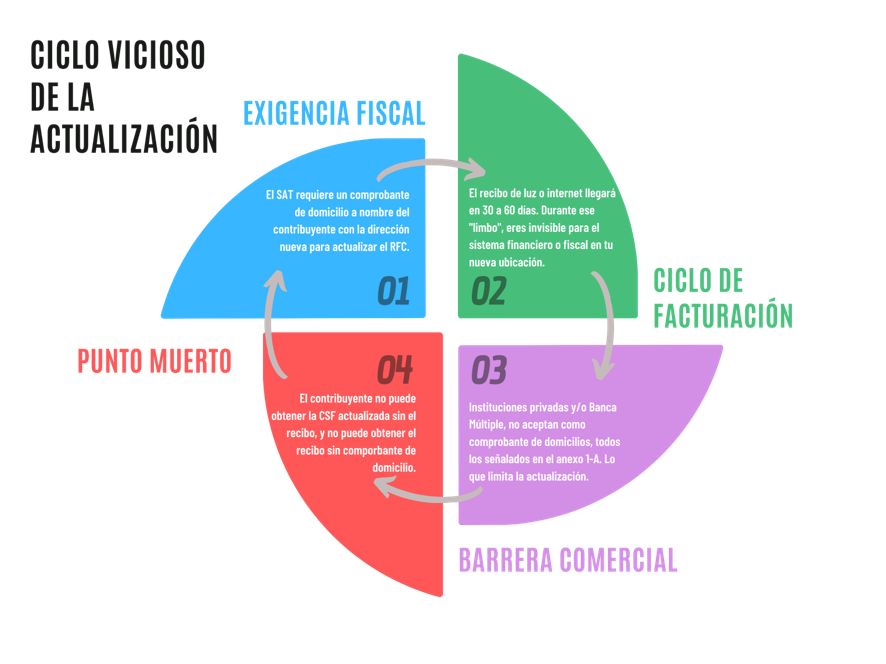
Circulo Vicioso de la Actualización
A pesar de la claridad normativa e incluso la identificación de los documentos que son considerados como comprobantes de domicilio, el contribuyente se enfrenta a una contradicción operativa complicada al intentar alinear su situación real física con su situación fiscal. Este fenómeno, que podríamos denominar como el "Círculo Vicioso de la Actualización", ocurre en la interacción entre el SAT y los terceros prestadores de servicios (luz, agua o telecomunicaciones, etcétera) o instituciones financieras, en la que el tiempo juega en contra para cumplir con esta actualización.
Ante este panorama, la alternativa viable suele ser la carta de residencia municipal. No obstante, la realidad operativa es distinta: la excesiva burocracia para su obtención se convierte en un obstáculo más. Esto generado un un círculo vicioso donde el contribuyente queda atrapado en el punto de inicio, imposibilitado para cumplir con la actualización fiscal a pesar de tener la voluntad de hacerlo.
Para que el SAT acepte un cambio de domicilio, exige un comprobante (como los citados anteriormente) que cumpla con los requisitos del Art. 29-A del CFF, es decir, que esté expedido a nombre del contribuyente y con la dirección correcta.
Sin embargo, al acudir a las entidades privadas o paraestatales para realizar el cambio de titularidad o dirección en el servicio, en algunas ocasiones estas solicitan como requisito indispensable la Constancia de Situación Fiscal (CSF) actualizada con el nuevo domicilio y no aceptan ningún comprobante de domicilio contractual o gubernamental.
Esta falta de armonización entre las políticas de cumplimiento del sector privado y la normativa fiscal deja al contribuyente en un estado de indefensión temporal, obligándolo a recurrir a vías alternas burocráticas, como las cartas de residencia estatales - municipales, que implican costos y tiempos adicionales.
Aunado a la contradicción documental, la variable temporal juega en contra de la inmediatez exigida por los artículos 29 y 30 del Reglamento del CFF, así como el 27 del Código mencionado anteriormente:
Desincronización de Ciclos de Facturación: El primer recibo de servicios tras una contratación o actualización suele demorar entre 30 y 60 días en emitirse. Durante este periodo, el contribuyente permanece en un "limbo fiscal", siendo invisible para el sistema en su nueva ubicación.
Conclusión
La voluntad de cumplir no siempre es suficiente cuando los tiempos en los trámites que se complementan no están sincronizados. Queda claro que el domicilio fiscal es más que una dirección plasmada en un papel; es la base de la operación para las entidades económicas y su desactualización conlleva desde multas hasta la parálisis operativa que ninguna empresa desea.
Es urgente que exista una homologación de criterios entre el SAT, la Comisión Nacional Bancaria y de Valores (CNBV) y los prestadores de servicios básicos para romper el ciclo de requisitos contradictorios que hoy vulnera la certeza jurídica de los contribuyentes. Es importante calcular los tiempos para la obtención de documentos antes de iniciar el proceso ante el SAT; en este laberinto administrativo, la previsión es la única herramienta efectiva para evitar quedar atrapado en el limbo fiscal.


Comentarios