

Régimen Fiscal y Marco Normativo del Impuesto Especial sobre Producción y Servicios (IEPS) Aplicable al Sector Mezcalero en México.

Área de Contabilidad | Global Access, Servicios y Soluciones, S.C.
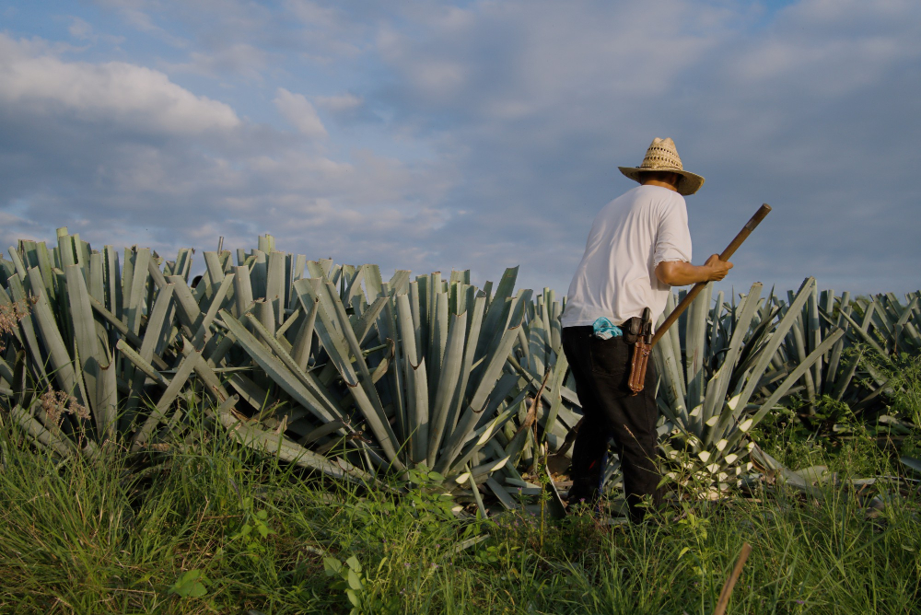
A lo largo de los años el sector mezcalero ha crecido de forma significativa pasando de producir de 2 millones a 12 millones de litros anuales según el Consejo Mexicano Regulador de la Calidad del Mezcal (COMERCAM), su alta demanda a influenciado en la creación de nuevas empresas que buscan ofrecer un producto de calidad en el mercado.
La ley del Impuesto Especial sobre Producción y Servicios establece en el Art 2 fracción I inciso 3 que están obligadas al pago de este impuesto las personas físicas y morales que vendan o importen bebidas con una graduación alcohólica de más de 20°G.L, supuesto en donde entra el mezcal por llegar a tener en su mayoría un grado de alcohol entre 36° G.L y 55° G.L.
Padrón de Contribuyentes de Bebidas Alcohólicas
El Art. 19 fracción XIV de la Ley del Impuesto Sobre Producción y Servicios establece que todo fabricante, productor y envasador esta obligado a la inscripción en el padrón de contribuyentes de bebidas alcohólicas para poder obtener etiquetas de control fiscal también conocidas como marbetes y precintos, emitidas por el Servicio de Administración Tributaria (SAT).
Requisitos generales de inscripción:
Archivo digitalizado que contenga la producción, fabricación o envasado de tu producto.
Formato RE-1 "Solicitud de registro al padrón de contribuyentes de bebidas alcohólicas del RFC”.
Fotografías del domicilio fiscal de almacenamiento, así como maquinaria y la indicación del domicilio.
Que la persona física o moral, así como socios, accionistas, representantes legales y autorizados cuenten con la opinión de cumplimiento del artículo 32-D del Código Fiscal de la Federación en sentido positiva.
Que los socios, accionistas, representantes legales y representantes autorizados se encuentren activos en el Registro Federal de Contribuyentes.
Que el domicilio fiscal y tu estatus como contribuyente estén en situación de localizados.
No encontrarse en el listado de empresas publicadas por el SAT en términos de los artículos 69 y 69-B del Código Fiscal de la Federación, con excepción de lo dispuesto en la fracción VI del referido artículo 69.
Estar inscrito y activo en el Registro Federal de Contribuyentes teniendo al menos una actividad económica relacionada al fin de tu empresa.
Obligación
Los contribuyentes están obligados a presentar declaraciones provisionales del Impuesto Sobre la Renta (ISR), así como las declaraciones definitivas del Impuesto al Valor Agregado (IVA) y el Impuesto sobre Producción y Servicios (IEPS). El impuesto se calculará mensualmente y se pagará a más tardar el día 17 del mes siguiente a aquél al que corresponda el pago.
Elementos clave:
Base gravable: El valor de la enajenación (venta) del mezcal sin incluir el IVA.
Traslado: Al emitir el comprobante fiscal se debe calcular el IEPS y sumarlo al precio de venta.
Retención/Acreditamiento: Art 4 fracción IV y V, el impuesto acreditable y el impuesto a cargo contra el que se efectué el acreditamiento deben de corresponder a bienes de la misma clase y que al mismo tiempo el impuesto que le haya sido trasladado al contribuyente y que se pretenda acreditar, haya sido efectivamente pagado a quien efectuó dicho traslado.
Contabilidad: Se debe llevar el registro contable de los movimientos de la empresa.

La fracción 5.2.13 de la Resolución Miscelánea Fiscal (RMF) para los efectos del artículo 19, fracción VI de la Ley del IEPS, los contribuyentes obligados a presentar la información de clientes, proveedores y de los bienes que produjeron, enajenaron o importaron en el año inmediato anterior por entidad federativa, deberán hacerlo mediante el Programa Electrónico “Declaración Informativa Múltiple Impuesto Especial sobre Producción y Servicios” (MULTI-IEPS).
No enviar las informativas o presentarlas con errores equivale a no estar al corriente con las obligaciones fiscales, lo que puede provocar la cancelación de marbetes o la suspensión del Padrón de Bebidas Alcohólicas.
Comprobante fiscal
El productor o envasador directo está obligado a desglosar de manera explícita, a detalle y de manera correcta cada uno de los impuestos en el comprobante fiscal.
Según el tipo de cliente:
Distribuidores, tiendas, restaurantes, hoteles: Art. 19 fracción II de la Ley del Impuesto sobre Producción y Servicios establece que el IEPS debe ir desglosado expresamente y por separado en el comprobante fiscal, permitirá al cliente acreditar el impuesto o deducir el gasto.
Consumidor final / público en general: el IEPS no se desglosa, se integra en el precio total de venta otorgado al cliente final.
En el Art 29 del Código Fiscal de la Federación indica la obligación de amparar el transporte y la legal tenencia de las mercancías con un Comprobante Fiscal Digital por Internet (CFDI) con el complemento correspondiente, en caso de transportar tu mercancía debe incluir el complemento de carta porte por cada transporte que utilices y no por cada comprobante fiscal que emitas.
La NOM-070-SCFI-2016 regula de forma estricta la producción, el envasado y la comercialización del Mezcal, no se podrá emitir un CFDI si tu lote no cuenta con la certificación de cumplimiento de esta norma ya que hacerlo sin cumplirla estarás incurriendo en consecuencias fiscales.
Conclusión
El Impuesto Especial sobre Producción y Servicios (IEPS) en mezcaleras no basta con el cumplimiento de determinación y declaraciones de impuestos, va desde el cumplimiento de las Normas Oficiales Mexicanas (NOM), la obtención de los marbetes, el correcto desglose de impuestos cuando corresponde y presentación de los datos informativos MULTI-IEPS.
La optimización del IEPS en una mezcalera no consiste en reducir la tasa legalmente aplicable, si no en blindar los procesos de acreditamiento, asegurar la trazabilidad mediante las correctas operaciones y obligaciones fiscales ante el Servicio de Administración Tributaria (SAT), tener una buena gestión de tu empresa te brindará las herramientas necesarias para un buen control y manejar una correcta operatividad, conocer decisiones a tomar, pero sobre todo para garantizar la neutralidad financiera de tu empresa.
Referencias:
Cámara de Diputados del H. Congreso de la Unión. (1981). Código Fiscal de la Federación (última reforma publicada en el DOF 09-04-2026). H. Congreso de la Unión. https://www.diputados.gob.mx/LeyesBiblio/ref/cff.htm
Cámara de Diputados del H. Congreso de la Unión. (2025). Ley del Impuesto Especial sobre Producción y Servicios. Diario Oficial de la Federación. https://www.diputados.gob.mx/LeyesBiblio/ref/lieps.htm
Secretaría de Economía. (2016). Norma Oficial Mexicana NOM-070-SCFI-2016, Bebidas alcohólicas-Mezcal-Especificaciones. Diario Oficial de la Federación. https://dof.gob.mx/normasOficiales/6437/seeco11_C/seeco11_C.html
Secretaría de Hacienda y Crédito Público. (2025, 28 de diciembre). Resolución Miscelánea Fiscal para 2026. Diario Oficial de la Federación. https://www.sat.gob.mx/minisitio/NormatividadRMFyRGCE/documentos2026/rmf/rmf/RMF_2026-DOF-28122025.pdf
Servicio de Administración Tributaria. (2018). Inscripción en el padrón de contribuyentes de bebidas alcohólicas. Gobierno de México. https://www.gob.mx/sat/acciones-y-programas/inscripcion-en-el-padron-de-contribuyentes-de-bebidas-alcoholicas?state=published


Comentarios