

Cuando la empresa crece y los papeles se quedan atrás: Cómo revisar la estructura de tu negocio.
Área de Estructura Empresarial | Global Access, Servicios y Soluciones, S.C.

Imagina un taller que abrió hace ocho años para reparar maquinaria. El documento con el que se creó decía exactamente eso: reparación de maquinaria. Dos socios, un domicilio, un responsable. Hoy ese mismo taller repara, vende refacciones, renta equipo, tiene una bodega en otra colonia y catorce personas en nómina. Nada de eso está mal. El detalle es que su acta constitutiva sigue diciendo lo mismo que hace ocho años.
Esto le pasa a casi todas las empresas que crecen, y rara vez por descuido. La operación cambia sola, todos los días; los documentos solo cambian cuando alguien se sienta a cambiarlos. Mientras nadie compare unos con otra, la diferencia no se ve. Se ve cuando llega alguien de fuera a revisarla: el SAT, un banco que analiza un crédito, alguien que quiere comprar el negocio o un juzgado laboral. Y para ese momento, corregir siempre cuesta más caro.
Dos versiones de la misma empresa.
En el papel. Es la empresa que describen tus documentos: el acta constitutiva, las inscripciones en el registro, las actas de las reuniones de socios, los poderes que has otorgado y los avisos que presentaste ante el SAT.
En la práctica. Es la empresa que existe de verdad: lo que vendes hoy, quién toma las decisiones, quién firma, dónde tienes tus cosas y quién le paga a la gente que trabaja ahí.
La ley da por hecho que las dos son la misma. El acta constitutiva tiene que decir a qué se dedica la empresa, dónde está, cuánto capital tiene y quién la administra (artículo 6 de la Ley General de Sociedades Mercantiles). Y quien la administra puede hacer, en nombre de ella, lo que corresponda a esa actividad (artículo 10 de la misma ley). Vale la pena detenerse en esa frase: lo que corresponda a la actividad que está escrita, no a la que se hace.
Cuando las dos versiones se separan no pasa nada de inmediato. Ese es justamente el riesgo: nada te avisa.

Fuente. Elaboración propia.
¿Cómo se genera la diferencia?
Casi nunca por una mala decisión. Por decisiones normales que nadie anotó:
Empezaste a vender algo nuevo. Ya lo estás facturando, pero no ampliaste la actividad de la empresa ni lo actualizaste ante el SAT.
Abriste una bodega o un local. Y nunca diste el aviso de que existe.
Se fue un gerente. El poder que le diste para firmar sigue vigente.
Entró o salió un socio de palabra. Sin acta y sin registro en los libros de la sociedad.
Todo está a nombre de una sola empresa. El local, las camionetas y la maquinaria; pero también la nómina y cualquier pleito.
Cada punto por separado parece menor. Todos juntos dan como resultado una empresa cuyos papeles describen a otra empresa.
Cuatro preguntas para revisarlo.
No necesitas una auditoría para empezar. Necesitas comparar cada documento contra algo que puedas comprobar caminando por tu propio negocio.
¿Lo que hoy vende tu empresa aparece en su acta? Revisa el acta constitutiva y lee el objeto social, que es la lista de actividades para las que se creó la empresa. Compárala con tus últimas facturas. Revisa de paso quiénes aparecen como socios y si eso coincide con el libro donde deben estar registrados (artículos 6, 73 y 128 de la LGSM).
¿Quién puede firmar hoy a nombre de la empresa? Realiza una lista de todas las personas que tienen un poder vigente. Suele haber sorpresas, y hay una razón legal detrás: un poder no se cancela solo porque quien lo otorgó dejó el cargo. La ley dice que la terminación de las funciones del administrador no extingue los poderes que otorgó mientras estuvo en funciones; hay que revocarlos expresamente, algo que puede hacerse en cualquier momento (artículos 149 y 150 de la LGSM). Revisa también si estás celebrando la reunión anual de socios: en la sociedad anónima debe hacerse dentro de los cuatro meses siguientes al cierre del ejercicio, y en la de responsabilidad limitada, al menos una vez al año en la fecha que fijen los estatutos. Verifica además que esas reuniones hayan quedado asentadas en el libro de actas (artículos 10, 80, 181 y 194 de la LGSM).
¿Los datos que tiene el SAT son los que de verdad aplican? Aquí entra el domicilio fiscal, que debe ser el lugar donde realmente administras el negocio y no el que te quedó cómodo; las actividades que tienes registradas; las sucursales que abriste; y los socios que declaraste. También la obligación de tener identificado a tu beneficiario controlador, que es la persona física que realmente controla la empresa aunque no aparezca al frente (artículos 10, 27 y 32-B Ter del Código Fiscal de la Federación).
Si algo sale mal, ¿qué bienes quedan expuestos? Pregúntate a nombre de quién están el local, la maquinaria y las marcas; quién le paga a la gente que trabaja en tu operación; y quién firmó los contratos que siguen vivos. Dos cosas importan de manera especial. La primera: los socios que tienen el control efectivo de la empresa pueden llegar a responder con su propio patrimonio por adeudos fiscales de ella (artículo 26, fracción X, del CFF). La segunda: prestar personal propio a otra empresa está prohibido, y solo se permite contratar servicios especializados ajenos al giro principal, con registro ante la Secretaría del Trabajo (artículos 12, 13 y 15 de la Ley Federal del Trabajo); si el esquema no cumple, esos pagos tampoco pueden deducirse (artículo 15-D del CFF).
Gráfico 2. Las cuatro preguntas de la revisión.
Fuente. Elaboración propia.
Señales que puedes detectar tú mismo.
Hay indicios que no requieren un especialista. Lo importante no es la señal en sí, sino lo que casi siempre hay detrás de ella.
Tabla 1. Señales de que tus papeles y tu operación no coinciden.
Lo que ves. | Lo que casi siempre hay detrás. | En qué te puede afectar. |
Facturas cosas que no están en tu objeto social | Creciste hacia un giro nuevo y no actualizaste el acta | Quien firma puede estar actuando fuera de sus facultades y la autoridad puede cuestionar la operación |
Alguien que ya se fue sigue teniendo poder | Nunca se revocó el documento | El poder sigue surtiendo efectos y esa persona puede comprometer a la empresa frente a terceros |
Tu domicilio fiscal no es donde realmente despachas | Te mudaste y no presentaste el aviso | Que te declaren no localizado y te restrinjan la facturación |
Tienes bodega, taller o local fuera de tu domicilio fiscal y sin avisar | Creciste sin registrar el crecimiento | Incumples el aviso de apertura y generas inconsistencias cuando la autoridad verifica |
El local y la maquinaria están en la misma empresa que opera | Nunca se separó el patrimonio del riesgo | Un problema laboral o fiscal alcanza los bienes con los que trabajas |
La gente trabaja para una empresa y cobra en otra | Un arreglo interno que nunca se formalizó | Riesgo laboral y de incumplir las reglas de subcontratación |
No sabes qué es un beneficiario controlador | Una obligación que pasó desapercibida | Multas por cada persona que debía estar identificada y no lo está |
Fuente. Elaboración propia con base en LGSM, CFF y LFT.
¿Qué hacer cuando encuentras diferencias?
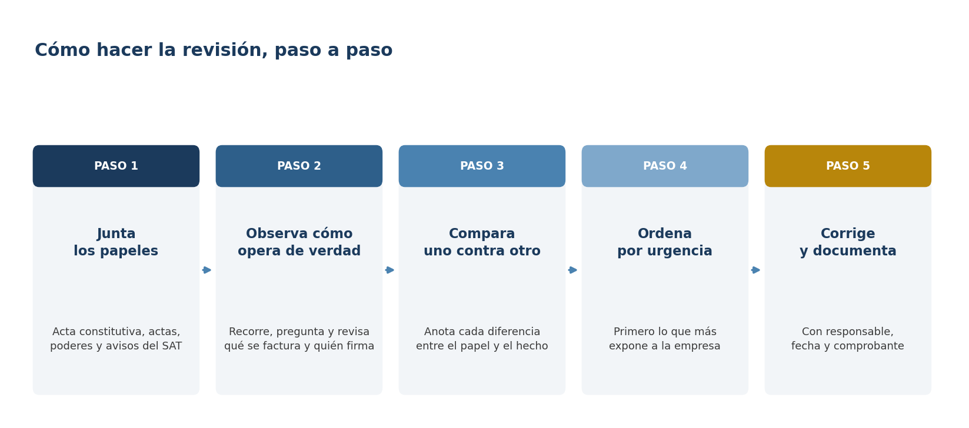
Corregir también tiene un orden, porque hay cosas que no puedes arreglar hasta arreglar otras primero. No tiene caso actualizar tu objeto social antes de definir qué actividades se quedan en esta empresa y cuáles conviene mover a otra, ni dar de alta una bodega ante el SAT antes de decidir a nombre de quién debe quedar el inmueble.
Fuente. Elaboración propia.
Por lo tanto, hay un criterio sencillo para saber cuándo terminaste: la revisión no acaba con una lista de pendientes, acaba con papeles. Un acta firmada, un poder revocado, un aviso presentado con su acuse, una escritura inscrita. Mientras lo que detectaste no se convierta en un documento con fecha, el problema sigue ahí.
Conclusiones y recomendaciones prácticas.
Tu empresa no es la misma que hace cinco años, y sus documentos tampoco deberían serlo. La distancia entre una y otros no manda avisos: aparece cuando ya causó un problema. Por eso conviene revisarla por decisión propia y no porque llegó un requerimiento.
Cuatro medidas concretas para empezar:
Revisa la estructura una vez al año. Aprovecha la reunión anual de socios, que en la sociedad anónima ya te obliga a sentarte dentro de los primeros cuatro meses del año.
Asigna a alguien el cuidado de los documentos. Una persona con el encargo claro de mantener al día actas, nombramientos, poderes y avisos.
Anota los cambios cuando pasan. Reconstruir dos años después sale caro y, a veces, ya no se puede.
Separa lo que produce de lo que arriesga. Siempre es más fácil hacerlo con calma que cuando ya hay una contingencia encima.
Una empresa ordenada no solo evita multas. Consigue crédito más rápido, se vende mejor y no tiene que frenar una decisión importante porque falta un papel. Al final, tener la estructura al día no es un trámite más: es poder trabajar sin sobresaltos.
Referencias.
Código de Comercio. (2026). Diario Oficial de la Federación. Cámara de Diputados del H. Congreso de la Unión. https://www.diputados.gob.mx/LeyesBiblio/pdf/CCom.pdf
Código Fiscal de la Federación. (2026). Diario Oficial de la Federación. Cámara de Diputados del H. Congreso de la Unión. https://www.diputados.gob.mx/LeyesBiblio/pdf/CFF.pdf
Ley Federal del Trabajo. (2026). Diario Oficial de la Federación. Cámara de Diputados del H. Congreso de la Unión. https://www.diputados.gob.mx/LeyesBiblio/pdf/LFT.pdf
Ley General de Sociedades Mercantiles. (2023). Diario Oficial de la Federación. Cámara de Diputados del H. Congreso de la Unión. https://www.diputados.gob.mx/LeyesBiblio/pdf/LGSM.pdf
Reglamento del Código Fiscal de la Federación. (2024). Diario Oficial de la Federación. Cámara de Diputados del H. Congreso de la Unión. https://www.diputados.gob.mx/LeyesBiblio/pdf/RCFF.pdf


Comentarios